Domain ernennungsurkunde.de kaufen?
Wir ziehen mit dem Projekt
ernennungsurkunde.de um.
Sind Sie am Kauf der Domain
ernennungsurkunde.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ernennungsurkunde.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Cimco Werkzeug-, Dokument- und Notebook TascheCimco Werkzeug-, Dokument- und Notebook-TascheWerkzeug- und Laptoptasche. Platz für Werkzeug und Laptopsowie Dokumente. Zahlreiche Taschen und Laschen in verschiedenen Größen. Weterfest, Kompatible mit Tragesystem(Art.170660)Gewicht (kg): 0,96 kgWerkstof: StoffWerkstofgüte: Polyester (PET)Farbe: schwarzAusführung: TascheBreite: 590 mmHöhe: 440 mmTiefe: 780 mmRollbar: NeinMit Schulterriemen: NeinSignalrot: NeinMit Teleskopgrif: NeinHängeschlossbügel: NeinMit Schloss: NeinMit Fachtrenner: NeinHerausnehmbares Fach: NeinGesamtzahl der Fächer: 1Mit Schaum: Nein83,96 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Anerkennung, Fachbücher von Pascale JungDas Fachbuch "Anerkennung" von Pascale Jung bietet eine tiefgehende Analyse des Begriffs der Anerkennung im Kontext ökumenischer Gespräche. Es beleuchtet die Herausforderungen, die sich aus dem Vergleich von Lehrsätzen und Ämtern ergeben, und thematisiert die Gefahr, dass Beurteilungen schnell in Verurteilungen umschlagen können. Jung schlägt vor, dass eine wechselseitige Anerkennung, die über das blosse Verstehen hinausgeht, eine neue Perspektive eröffnen könnte. Durch die Auseinandersetzung mit der Theorie von Paul Ricoeur wird der Begriff der Anerkennung präzisiert und in den ökumenischen Diskurs integriert. Das Buch regt dazu an, die Angst vor dem Verlust des Eigenen zu überwinden und stattdessen die Dankbarkeit für das Gemeinsame zu fördern. Es ist ein wertvoller Beitrag zur Philosophie und Religion, der sowohl für Fachleute als auch für Interessierte von Bedeutung ist.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
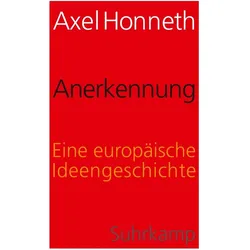
Anerkennung, Fachbücher von Axel HonnethIn seinem neuen Buch rekonstruiert Axel Honneth die Idee der Anerkennung in der Vielfalt der Bedeutungen, die sie seit Beginn der Moderne in Europa angenommen hat. Mit Blick auf drei wirkmächtige europäische Denktraditionen - die französische, die britische und die deutsche - zeichnet er nach, wie sie aufgrund unterschiedlicher politisch-sozialer Herausforderungen jeweils ganz verschiedene philosophische Interpretationen und gesellschaftspolitische Ausprägungen erfahren hat. Während in Frankreich mit reconnaissance die Gefahr des individuellen Selbstverlustes assoziiert wird, gilt der Prozess der recognition in Grossbritannien als Bedingung der normativen Selbstkontrolle; und hierzulande meint Anerkennung auch die Vollzugsform allen wahren Respekts unter Menschen. Erstaunlich ist, dass keine dieser drei Bedeutungen, deren Wurzeln bis ins 17. Jahrhundert zurückreichen, in der Gegenwart an Bedeutung verloren hat.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cimco Werkzeug-, Dokument- und Notebook TascheCimco Werkzeug-, Dokument- und Notebook-TascheWerkzeug- und Laptoptasche. Platz für Werkzeug und Laptopsowie Dokumente. Zahlreiche Taschen und Laschen in verschiedenen Größen. Weterfest, Kompatible mit Tragesystem(Art.170660)Gewicht (kg): 0,96 kgWerkstof: StoffWerkstofgüte: Polyester (PET)Farbe: schwarzAusführung: TascheBreite: 590 mmHöhe: 440 mmTiefe: 780 mmRollbar: NeinMit Schulterriemen: NeinSignalrot: NeinMit Teleskopgrif: NeinHängeschlossbügel: NeinMit Schloss: NeinMit Fachtrenner: NeinHerausnehmbares Fach: NeinGesamtzahl der Fächer: 1Mit Schaum: Nein83,96 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Anerkennung, Fachbücher von Pascale JungDas Fachbuch "Anerkennung" von Pascale Jung bietet eine tiefgehende Analyse des Begriffs der Anerkennung im Kontext ökumenischer Gespräche. Es beleuchtet die Herausforderungen, die sich aus dem Vergleich von Lehrsätzen und Ämtern ergeben, und thematisiert die Gefahr, dass Beurteilungen schnell in Verurteilungen umschlagen können. Jung schlägt vor, dass eine wechselseitige Anerkennung, die über das blosse Verstehen hinausgeht, eine neue Perspektive eröffnen könnte. Durch die Auseinandersetzung mit der Theorie von Paul Ricoeur wird der Begriff der Anerkennung präzisiert und in den ökumenischen Diskurs integriert. Das Buch regt dazu an, die Angst vor dem Verlust des Eigenen zu überwinden und stattdessen die Dankbarkeit für das Gemeinsame zu fördern. Es ist ein wertvoller Beitrag zur Philosophie und Religion, der sowohl für Fachleute als auch für Interessierte von Bedeutung ist.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anerkennung, Fachbücher von Axel HonnethIn seinem neuen Buch rekonstruiert Axel Honneth die Idee der Anerkennung in der Vielfalt der Bedeutungen, die sie seit Beginn der Moderne in Europa angenommen hat. Mit Blick auf drei wirkmächtige europäische Denktraditionen - die französische, die britische und die deutsche - zeichnet er nach, wie sie aufgrund unterschiedlicher politisch-sozialer Herausforderungen jeweils ganz verschiedene philosophische Interpretationen und gesellschaftspolitische Ausprägungen erfahren hat. Während in Frankreich mit reconnaissance die Gefahr des individuellen Selbstverlustes assoziiert wird, gilt der Prozess der recognition in Grossbritannien als Bedingung der normativen Selbstkontrolle; und hierzulande meint Anerkennung auch die Vollzugsform allen wahren Respekts unter Menschen. Erstaunlich ist, dass keine dieser drei Bedeutungen, deren Wurzeln bis ins 17. Jahrhundert zurückreichen, in der Gegenwart an Bedeutung verloren hat.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
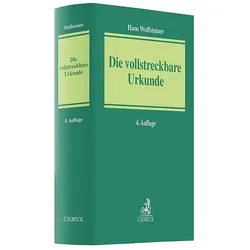
Die vollstreckbare Urkunde, Fachbücher von Hans WolfsteinerDas Fachbuch "Die vollstreckbare Urkunde" von Hans Wolfsteiner bietet eine umfassende Analyse der rechtlichen Grundlagen und Verfahren, die mit vollstreckbaren Urkunden verbunden sind. Diese Urkunden, die durch die freiwillige Unterwerfung des Schuldners entstehen, ermöglichen eine Zwangsvollstreckung ähnlich wie ein Gerichtsurteil. Das Buch behandelt zentrale Themen wie das Beurkundungsverfahren, die Vollstreckungsklausel und die Zwangsvollstreckung aus der Urkunde. Zudem werden intertemporale, interlokale und internationale Aspekte beleuchtet. Es richtet sich an Fachleute wie Notare, Banken, Jugendämter, Verwaltungsbehörden, Rechtsanwälte, Richter, Rechtspfleger und Gerichtsvollzieher. Die vierte Auflage berücksichtigt aktuelle gesetzliche Neuregelungen und die neueste Rechtsprechung, was es zu einem unverzichtbaren Nachschlagewerk für die Praxis macht.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.